
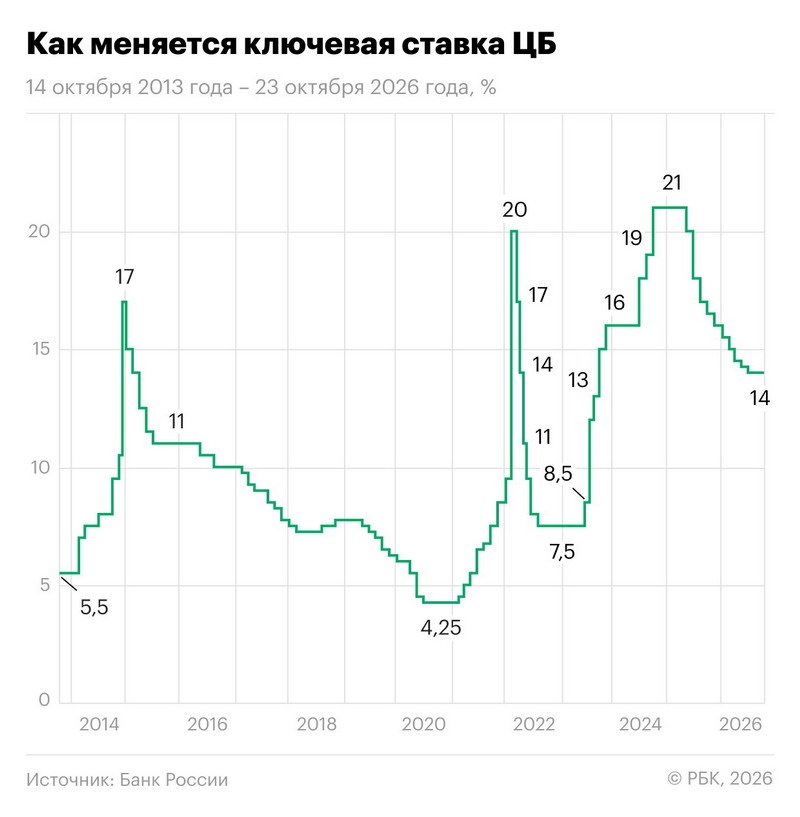
На заседании 23 октября совет директоров Банка России оставил ключевую ставку без изменений — на уровне 14%. Это уже второе подряд заседание, на котором регулятор не стал снижать ставку: первое такое решение было принято 11 сентября. До этого ЦБ десять раз подряд снижал ставку, последовательно ослабляя жёсткость политики по мере замедления инфляции.
Одновременно с решением по ставке ЦБ обновил среднесрочный прогноз: если в июле он ожидал среднюю ключевую ставку в 2027 году на уровне 10,5–12,5%, то теперь диапазон скорректирован до 12,5–13,5%. Это означает, что цикл снижения ставки будет более плавным, а период высоких ставок — более продолжительным.
Почему ЦБ взял паузу: ключевые причины
Инфляция и её устойчивость
Главный ориентир для ЦБ — инфляция и её траектория. В третьем квартале 2026 года годовая инфляция достигла 8%, а устойчивый рост цен держится в диапазоне 5–6% в годовом выражении. Для регулятора важно не просто снижение месячных темпов, а именно устойчивость тренда. Пока инфляция не закрепится на траектории к целевым 4%, смягчение политики считается преждевременным.
Среди факторов, которые поддерживают инфляцию:
- Рост издержек на логистику и топливо. Колебания цен на моторное топливо напрямую влияют на стоимость перевозок, а компании частично перекладывают эти издержки на конечные цены товаров.
- Индексация тарифов ЖКХ. С 1 октября тарифы выросли сильнее, чем закладывалось в прогноз, и этот эффект ещё не полностью отразился в статистике.
- Временное сокращение производственных мощностей. В ряде отраслей (включая нефтепереработку и смежные сектора) наблюдались вынужденные простои, что создало локальный дефицит и подстегнуло цены.
Инфляционные ожидания
Инфляционные ожидания — один из самых чувствительных индикаторов для ЦБ. Даже если фактическая инфляция замедляется, высокие ожидания населения и бизнеса могут закреплять проинфляционные настроения. В сентябре ожидания находились на уровне около 14,2%, в октябре снизились до 13,2% — но всё ещё заметно превышают фактическую инфляцию.
Для ЦБ это означает риск: если начать снижать ставку слишком рано, рынок может воспринять это как сигнал, что инфляция под контролем, и тогда ожидания не будут снижаться. А высокие ожидания сами по себе поддерживают рост цен — через поведение потребителей и компаний (например, через более раннее повышение зарплат и цен).
Ольга Беленькая, руководитель отдела макроэкономического анализа ФГ «Финам», отмечает:
«Темпы роста денежной массы и корпоративного кредитования хоть и немного замедлились, но пока остаются выше годового прогноза регулятора. При этом экономика не находится в состоянии «перегрева», но ЦБ хочет получить больше подтверждений, что замедление инфляции действительно закрепилось, прежде чем снова переходить к снижению ставки».
Рынок труда и зарплаты
Рынок труда остаётся жёстким: безработица находится вблизи исторических минимумов, а зарплаты продолжают расти. Темпы роста зарплат сейчас ниже, чем в начале года, но они всё ещё опережают динамику производительности труда. Это создаёт проинфляционное давление: компании повышают цены, чтобы компенсировать рост издержек на персонал.
При этом дефицит кадров постепенно сокращается: предприятия реже сообщают о нехватке сотрудников, а некоторые отрасли начинают адаптироваться к новым условиям (например, за счёт автоматизации и перераспределения нагрузки). Но пока рынок труда остаётся фактором, который сдерживает готовность ЦБ к более активному смягчению политики.
Кредитование и совокупный спрос
Ещё один важный индикатор — динамика кредитования. Компании продолжают активно брать кредиты, что поддерживает совокупный спрос. Если спрос остаётся сильным, а предложение ограничено (из-за проблем с логистикой, поставками или мощностями), это неизбежно транслируется в рост цен.
ЦБ подчёркивает, что для устойчивого замедления инфляции важно именно сдерживание роста совокупного спроса. Пауза в снижении ставки — это инструмент, который помогает охладить спрос и дать экономике время адаптироваться.
Бюджетные и структурные риски
Регулятор учитывает и более широкий контекст. Среди факторов — неопределённость бюджетной политики и возможные дополнительные расходы в конце года, которые могут поддержать спрос и затруднить замедление инфляции. Кроме того, существуют структурные риски: например, последствия временного выбытия производственных мощностей и логистических узлов. Эти факторы создают долгосрочные проинфляционные риски, которые ЦБ не может игнорировать.
Как пауза в снижении ставки влияет на экономику и финансы
Кредиты и займы
Высокие ставки делают кредиты более дорогими, что охлаждает спрос на заёмные средства. Для бизнеса это означает более жёсткие условия по оборотным кредитам и инвестиционным займам. Для населения — более высокие ставки по ипотеке и потребительским кредитам. В краткосрочной перспективе это помогает сдерживать инфляцию, но одновременно может замедлять инвестиционную активность и потребление.
Вклады и депозиты
С другой стороны, высокие ставки делают вклады более привлекательными. Для вкладчиков это возможность зафиксировать доходность на относительно высоком уровне. При этом важно учитывать налог на доходы по вкладам: если процентный доход превышает порог, рассчитанный как «1 млн руб. х максимальная ключевая ставка ЦБ за год», с превышения уплачивается НДФЛ.
Рынок облигаций
На рынке облигаций пауза в снижении ставки означает, что доходности долговых бумаг остаются на повышенном уровне. Для инвесторов это возможность получить более высокую доходность, но и риск переоценки бумаг при дальнейшем изменении ставок. Эмитенты при этом сталкиваются с более высокой стоимостью заимствований.
Валютный рынок и инфляция издержек
Ключевая ставка влияет и на валютный рынок: более высокие ставки поддерживают привлекательность рублёвых активов и могут сдерживать ослабление рубля. Это важно для контроля инфляции издержек: если рубль слабеет, дорожают импортные товары и комплектующие, что дополнительно разгоняет цены.
Что дальше: сценарии и ориентиры
Следующее заседание Совета директоров Банка России запланировано на 18 декабря 2026 года. На нём регулятор будет оценивать новую динамику инфляции, инфляционных ожиданий, кредитования и других ключевых показателей.
Возможные сценарии:
- Сохранение ставки. Если инфляция не покажет устойчивого замедления, а ожидания останутся высокими, ЦБ может снова взять паузу. Это базовый сценарий на ближайшие месяцы. Антон Табах, главный экономист рейтингового агентства «Эксперт РА», считает сохранение ставки на уровне 14% до конца 2026 года наиболее вероятным сценарием. Для возобновления снижения регулятору нужно увидеть более устойчивое замедление инфляции и снижение инфляционных ожиданий.
- Снижение ставки. Возможен, если инфляция начнёт устойчиво замедляться, а ожидания снизятся до более умеренных уровней. При этом снижение, скорее всего, будет постепенным, чтобы не спровоцировать всплеск ожиданий.
- Повышение ставки. Такой сценарий возможен, если инфляция ускорится или появятся новые проинфляционные шоки (например, резкий рост издержек, ослабление рубля, внешние шоки).
Ключевые индикаторы, на которые стоит смотреть:
- динамика месячной и годовой инфляции;
- инфляционные ожидания населения и бизнеса;
- темпы роста кредитования;
- ситуация на рынке труда и динамика зарплат;
- курс рубля и инфляция издержек.
Практические выводы для разных групп
Для инвесторов и трейдеров: пауза в снижении ставки поддерживает высокие доходности на рынке облигаций и делает рублёвые активы более привлекательными. При этом сохраняется волатильность из-за неопределённости дальнейших шагов ЦБ.
Для вкладчиков: текущие ставки по вкладам остаются привлекательными, но важно учитывать налог на процентный доход. Оптимально диверсифицировать сроки и условия вкладов, чтобы зафиксировать доходность и иметь ликвидность.
Для бизнеса: высокие ставки означают более дорогую стоимость заимствований. В таких условиях особенно важно управлять оборотным капиталом, оптимизировать издержки и планировать инвестиции с учётом более длительного периода высоких ставок.
Для заёмщиков: перед оформлением кредита стоит оценить, насколько платёж вписывается в бюджет на длительный срок. При высоких ставках особенно важна подушка безопасности и понимание, как изменится платёж при изменении условий.
Пауза Банка России в снижении ключевой ставки — это не признак стагнации, а осознанная тактика: регулятор хочет убедиться, что инфляция действительно замедляется и не вернётся при смягчении политики. Для экономики это означает более длительный период высоких ставок, а для участников рынка — необходимость учитывать этот фактор в своих решениях. Следующее заседание ЦБ состоится 18 декабря.

Ставка 14% — это всё ещё «дорогие деньги». Банк России держит паузу, чтобы не пережать с ужесточением, но при этом не даёт рынку расслабиться. Если инфляция не замедлится, нас ждёт очередной раунд повышения.