
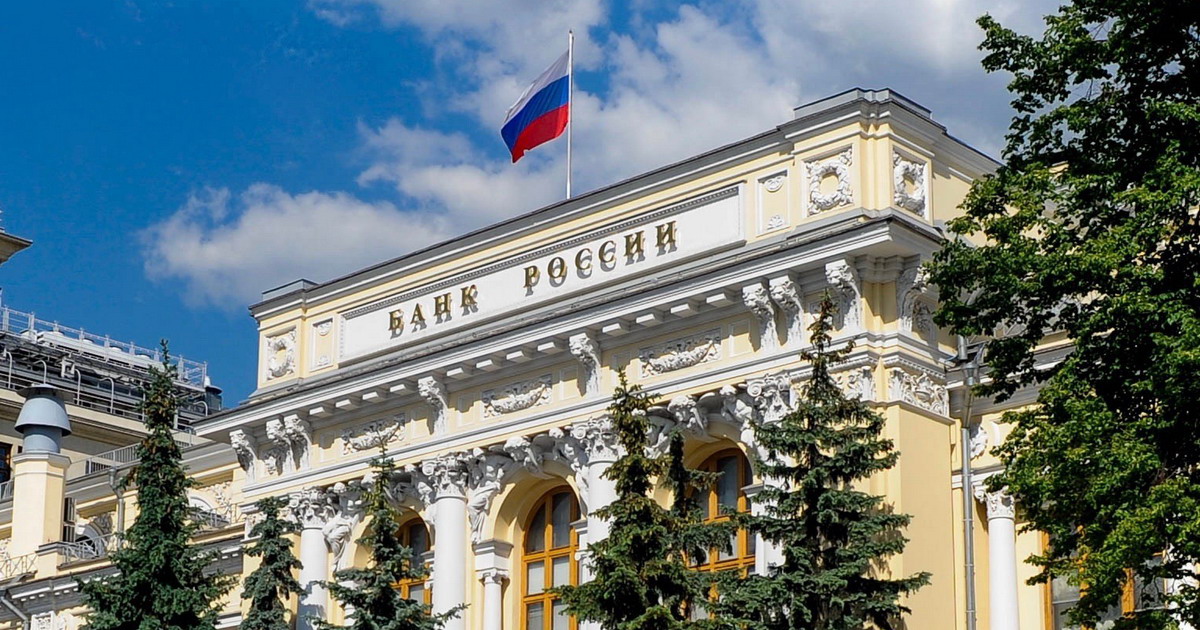
Совет директоров Банка России 11 сентября 2026 года принял решение сохранить ключевую ставку на уровне 14,00% годовых. До этого регулятор десять заседаний подряд смягчал денежно-кредитную политику — с июня 2025 года, когда ставка находилась на историческом максимуме в 21%. Решение совпало с ожиданиями большинства аналитиков: 24 из 30 экономистов в консенсус-прогнозе ждали именно паузу.
Разбираемся, какие факторы перевесили, насколько длительной может оказаться пауза и что она значит для вкладчиков, заёмщиков и экономики в целом.
Цикл смягчения: от 21% до 14%
С июня 2025 года Банк России последовательно снижал ключевую ставку. Старт циклу был дан с рекордных 21% — уровня, на котором ставка находилась с октября 2024 года. Первые шаги были крупными: в июне 2025 года — сразу на 1 п.п., в июле — на 2 п.п. Затем темпы замедлились: к концу 2025 года ставка опустилась до 16,5%, а в 2026 году шаги сократились до 25 базисных пунктов.
К июлю 2026 года, после последнего снижения на 0,25 п.п. (с 14,25% до 14%), цикл смягчения в общей сложности составил 7 п.п. — ставка уменьшилась в полтора раза. Но каждый следующий шаг давался осторожнее предыдущего. Глава ЦБ Эльвира Набиуллина ещё после июльского заседания прямо предупредила: реализация проинфляционных рисков может потребовать пауз, снижение не пойдёт «в режиме автопилота».
Почему именно сейчас
Решение о паузе принято под давлением сразу нескольких тревожных сигналов. В пресс-релизе регулятора основным фактором названо ускорение устойчивого роста цен:
«Текущее ценовое давление в последние месяцы существенно усилилось. По оценке Банка России, устойчивый рост цен ускорился до 5–6% в пересчёте на год, прежде всего из-за влияния временного сокращения производственных мощностей в отдельных отраслях».
Годовая инфляция по оценке на 7 сентября составила 6,3%.
Но за этой общей формулировкой стоит целый комплекс проинфляционных факторов:
Топливный кризис. Дефицит бензина на внутреннем рынке повышает не только стоимость топлива, но и расходы на перевозки, что транслируется в рост цен по широкой номенклатуре товаров. Ведущий аналитик Freedom Global Наталья Мильчакова так описывает масштаб проблемы:
«Прежде всего это последствия второй волны топливного кризиса в виде роста цен на бензин, которые растут в неделю в среднем уже на 0,5–0,8%, что сравнимо с динамикой инфляции потребительских цен за целый месяц».
Ослабление рубля. С начала августа рубль ослаб более чем на 8% к доллару и юаню, что усиливает проинфляционное давление через удорожание импорта.
Денежная масса. Темпы роста денежной массы М2 остаются около 13% год к году, тогда как прогнозный диапазон ЦБ — 7–12%. Руководитель департамента аналитики инструментов с фиксированной доходностью «Вектор Капитала» Иван Таскин подчёркивает:
«Это выше прогнозного диапазона ЦБ на этот год и выше траектории 2025 года».
Корпоративное кредитование снова ускорилось, что свидетельствует о расширении денежного предложения быстрее, чем допускает антиинфляционный таргет.
Бюджетные риски. Повышение тарифов ЖКХ, перенесённое с июля на октябрь, и ожидаемый рост госрасходов создают дополнительное давление. В пресс-релизе ЦБ прямо предупредил:
«Если они [бюджетные проектировки] будут предполагать более высокий структурный первичный дефицит бюджета, может потребоваться более жёсткая денежно-кредитная политика, чем в базовом сценарии».
Инфляционные ожидания. Хотя инфляционные ожидания населения в августе снизились с 14,7% до 13,7%, они остаются существенно выше целевых 4%. При этом вменённая инфляция по ОФЗ-ИН на 2028–2030 годы достигала 7,7% — рынок не верит в быстрое возвращение к таргету.
По оценке самого ЦБ, баланс факторов складывается не в пользу дальнейшего смягчения:
«Проинфляционные риски выросли и преобладают над дезинфляционными на среднесрочном горизонте».
Сигналы регулятора: жёстче, чем ожидалось
Сентябрьское решение примечательно не только самой паузой, но и изменением тона коммуникации. На пресс-конференции Эльвира Набиуллина обозначила принципиальный сдвиг:
«Предметно на этом заседании мы обсуждали сохранение ставки. Отличие от прошлого заседания в том, что содержательно не обсуждали снижение ставки. Мы констатируем, что проинфляционные риски выросли».
Это ключевое уточнение: на предыдущих заседаниях Совет директоров хотя бы рассматривал варианты снижения, теперь же вопрос снят с повестки.
Второй важный нюанс — ЦБ впервые прямо связал денежно-кредитную политику с параметрами бюджета. В пресс-релизе звучит предельно ясно:
«Если они будут предполагать более высокий структурный первичный дефицит бюджета, может потребоваться более жёсткая денежно-кредитная политика, чем в базовом сценарии».
Это значит, что пауза может оказаться не разовой остановкой, а более продолжительной — в зависимости от того, как будут развиваться инфляционная динамика и бюджетный процесс.
Экономика под высоким процентом
Пауза в снижении ставки пролонгирует период дорогих денег для экономики — а он уже длится достаточно долго. Вложения в основной капитал в первом полугодии 2026 года сократились на 9,9% в годовом выражении — после снижения на 2,3% годом ранее. Минэкономразвития ждёт возобновления роста инвестиций не раньше 2028 года.
Финансовый директор Сбербанка Тарас Скворцов называл порог, при котором инвестиционная активность оживёт: ставка должна опуститься хотя бы до 10% годовых. При текущей траектории это может произойти не раньше 2028 года — согласно базовому прогнозу ЦБ, средняя ставка в 2027 году составит 10,5–12,5%, и только к 2029 году приблизится к диапазону 7,5–8,5%, который сам регулятор считает долгосрочным нейтральным уровнем.
Получается конструкция, которую трудно назвать комфортной: денежно-кредитная политика должна обеспечить условия для устойчивого роста, но именно высокая стоимость денег остаётся одним из факторов, ограничивающих инвестиционный спрос. Сам Банк России это признаёт, но считает платой за ценовую стабильность.
Четыре сценария — и ни одного быстрого
В конце августа ЦБ опубликовал проект Основных направлений денежно-кредитной политики на 2027–2029 годы, где представил четыре сценария: базовый, дезинфляционный, проинфляционный и рисковый.
| Сценарий | Средняя ставка 2026 | Средняя ставка 2027 | Инфляция достигает 4% |
| Базовый | 14,5–14,6% | 10,5–12,5% | 2027 год |
| Дезинфляционный | Ниже базового | 9–11% | 2026 год |
| Проинфляционный | 13–15% | Выше базового | 2027 год |
| Рисковый | Выше проинфляционного | Зависит от кризиса | 2028+ |
Даже в самом оптимистичном — дезинфляционном — сценарии средняя ставка в 2027 году составляет 9–11%, то есть говорить о возвращении к дешёвым деньгам в обозримой перспективе не приходится.
Что значит для граждан и рынка
В ближайшие недели значимых изменений в условиях кредитования и доходности вкладов не ожидается. После решения ЦБ сохранить ставку без изменений:
- Вклады останутся в диапазоне 11,8–13% годовых.
- Потребительские кредиты сохранятся выше 25%.
- Рыночная ипотека — около 18–19%.
- Рынок недвижимости продолжит адаптацию к дорогим деньгам: покупатели увеличивают первоначальный взнос, используют рассрочки и комбинированные программы. Девелоперы осторожнее подходят к запуску новых проектов.
Глава ВТБ Андрей Костин сохраняет умеренный оптимизм относительно дальнейшей траектории:
«Магистральная прогнозная траектория остаётся прежней — мы по-прежнему прогнозируем ключевую ставку 13,50% на конец текущего года».
Финансовые рынки отреагировали сдержанно. Индекс Мосбиржи после объявления слегка просел, индекс гособлигаций RGBI также показал умеренное снижение. Рубль отреагировал относительно спокойно.
Что дальше
Следующее заседание Совета директоров Банка России запланировано на 23 октября 2026 года. Большинство экспертов ожидают, что к этому времени появятся данные о параметрах бюджета и влиянии топливного рынка на цены, что позволит регулятору определиться с дальнейшей траекторией.
Совкомбанк и ряд аналитиков допускают возобновление снижения в октябре — до 13,75%. В благоприятном сценарии к концу года ставка может опуститься до 13,5%. Однако в рисковом сценарии ЦБ не исключает не только паузы, но и повышения ставки — хотя это рассматривается как маловероятный исход.
Регулятор, судя по коммуникации, готов ждать столько, сколько потребуется, чтобы убедиться: инфляционное давление действительно ослабевает, а не просто маскируется временными факторами. Как сформулировала сама Набиуллина:
«Необходимо сохранение умеренно жёстких денежно-кредитных условий».
После десяти снижений подряд эта пауза — не шаг назад, а проверка на прочность всей траектории смягчения.

Логичный шаг от Набиуллиной. Цены в магазинах растут на глазах, официальная инфляция уже выше 6%. Если бы сейчас продолжили снижать ставку, рубль улетел бы еще сильнее, а ценники вообще стали бы космическими. Пусть лучше притормозят.
Совершенно верно
Для бизнеса это сигнал затягивать пояса и точнее планировать бюджеты. Мы все ждали, что осенью кредиты станут доступнее, но чуда не произошло. Финансирование под 15-16% годовых для реального сектора это тяжелое бремя. Развитие проектов придется временно притормозить.