
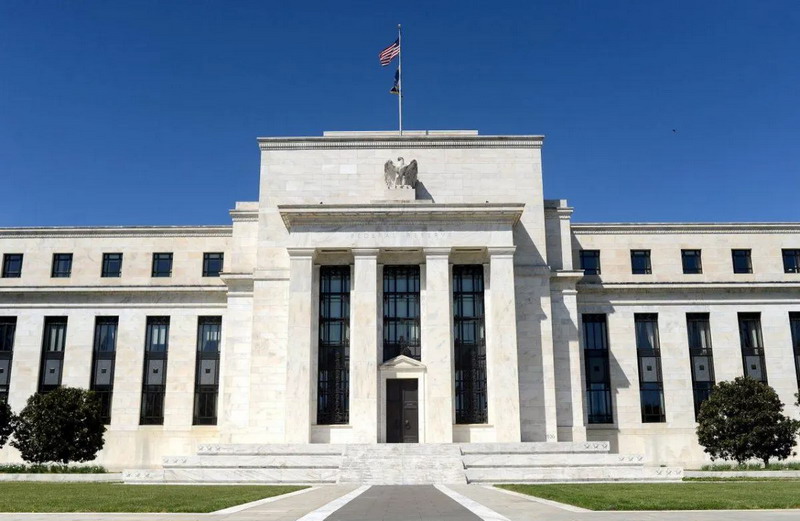
Федеральная резервная система (ФРС) США, выполняющая функции центрального банка страны, по итогам заседания 15–16 сентября повысила ставку на 25 базисных пунктов, до 3,75–4% годовых. Таким образом, ФРС подняла ставку впервые с июля 2023 года — и сделала это единогласно: все 12 членов Комитета по открытым рынкам (FOMC) проголосовали «за». Решение совпало с прогнозом большинства аналитиков, опрошенных порталом Trading Economics, и было ожидаемо рынком — накануне инвесторы оценивали вероятность повышения в 92,8%.
Это третье заседание FOMC под руководством нового председателя ФРС Кевина Уорша, который возглавил регулятор в мае 2026 года. И первое решение о повышении ставки с момента его назначения. До этого ФРС пять раз подряд — с января по июль — сохраняла ставку в диапазоне 3,5–3,75%, установленном после последнего снижения в декабре 2025 года.
Что говорится в пресс-релизе
В официальном заявлении FOMC подчёркивается, что решение принято «в поддержку двойного мандата ФРС» — обеспечения ценовой стабильности и максимальной занятости:
«Экономическая активность растёт уверенными темпами. Несмотря на сохраняющуюся повышенную неопределённость, обусловленную, в частности, геополитическими событиями, внутренний спрос демонстрирует устойчивость. Наблюдается высокий рост производительности труда и значительные объёмы капиталовложений. Темпы роста занятости соответствуют темпам роста рабочей силы, а уровень безработицы практически не изменился. Инфляция остаётся высокой. Принятое сегодня решение будет способствовать более быстрому возвращению инфляции к целевому показателю в 2%».
На пресс-конференции после решения Кевин Уорш был ещё жёстче. Он заявил, что инфляция «слишком высока и остаётся таковой слишком долго», и добавил:
«Мы должны быть уверены, что базовая инфляция движется к нашей цели ясно и с достаточной скоростью. Сегодня FOMC решил, что этот показатель не достигнут».
По словам Уорша, последние экономические данные показали, что экономика, включая рынок труда, остаётся сильной, а напряженность на Ближнем Востоке также повлияла на решение. «Всё это привело к единогласному решению», — резюмировал он. Когда журналист спросил о позиции Белого дома, Уорш ответил максимально кратко: «Мы остаёмся в своей полосе. Пусть люди, которые занимаются торговой и фискальной политикой, тоже остаются в своей».
Почему ФРС повысила ставку
Главная причина — инфляция, которая упорно не возвращается к цели 2%. В августе потребительские цены в США выросли на 3,4% в годовом выражении, причём месячный рост ускорился в четыре раза по сравнению с июлем — до 0,4%. Базовая инфляция (core CPI, без учёта продуктов питания и энергии) составила 2,4%, однако предпочитаемый ФРС показатель — индекс личных потребительских расходов (PCE) — держится на уровне 3,3–3,4% уже четвёртый месяц подряд. Инфляция превышает цель ФРС более пяти лет.
Ключевым драйвером ускорения цен стал энергетический шок. Конфликт США с Ираном привёл к ограничению судоходства в Ормузском проливе и резкому росту мировых цен на нефть: к середине сентября эталонная марка WTI торговалась выше $102 за баррель, Brent — выше $107. Цены на бензин в США в августе подскочили на 27,4%.
При этом ФРС отмечает, что хотя рост цен на энергоносители — внешний фактор, чиновники взвесили издержки дальнейшего игнорирования инфляции, особенно на фоне того, что рынок труда остаётся устойчивым. В августе число рабочих мест вне сельского хозяйства выросло на 162 тыс. — примерно втрое больше, чем ожидали аналитики (56 тыс.), а безработица сохранилась на уровне 4,1%. Прочный рынок труда даёт ФРС пространство для ужесточения без немедленного риска для занятости.
Дополнительным инфляционным фактором эксперты называют расширение инвестиций в искусственный интеллект: Уорш отметил, что капитальные затраты бизнеса выросли на 9%, причём значительную долю этого роста обеспечили вложения в технологии ИИ.
Эксперты: «ФРС прошла первый тест на независимость»
Ольга Беленькая, руководитель отдела макроэкономического анализа ФГ «Финам»:
«Можно сказать, что ФРС при Уорше прошла первый тест на независимость своей политики. На наш взгляд, вчерашнее повышение ставки вряд ли станет последним — высока вероятность ещё, по крайней мере, одного-двух повышений до конца этого года и в первом квартале 2027 года».
По её словам, риторика Уорша на пресс-конференции была достаточно жёсткой: он подчеркнул, что финансовые условия в США трудно назвать ограничительными, а экономика сохраняет устойчивость. Беленькая также отмечает, что ФРС уже не рассматривает нынешнюю инфляцию исключительно как результат временных факторов, связанных с энергоресурсами или внешней торговлей.
Елдар Шакенов, аналитик Freedom Global:
«Важный момент — ФРС уже не рассматривает нынешнюю инфляцию исключительно как результат временных факторов, связанных с энергоресурсами или внешней торговлей. Это означает, что регулятор видит риск более широкого распространения ценового давления внутри экономики».
По мнению Шакенова, на данный момент наиболее реалистично говорить не о длительной серии повышений, а ещё об одном-двух шагах вверх с последующей паузой. «Возможность снижения ставки во второй половине 2027 года будет прежде всего определяться тем, насколько быстро начнёт ослабевать инфляционное давление», — добавляет эксперт.
Брэд Конгер, главный инвестиционный стратег Hirtle & Co.:
«Сегодняшнее заседание FOMC может стать моментом, когда комитет вновь обрёл хребет. Было много аргументов за то, чтобы стоять на месте. Но в этот раз комитет встал на сторону Main Street. Инфляция — всеобъемлющая проблема, и её неопределённость мешает принятию решений во всех бизнесах. Возможно, мы увидели проблеск волкеровской решимости вместо вечной угодливости эпохи Пауэлла».
Прогнозы ФРС: точечная диаграмма и макропрогнозы
Вместе с решением по ставке ФРС обновила макропрогнозы. Вот как изменились ожидания по сравнению с июньской оценкой:
| Показатель | Июньский прогноз | Сентябрьский прогноз |
| Инфляция (PCE), 2026 г. | 3,6% | 3,7% |
| Базовая инфляция (core PCE), 2026 г. | 3,3% | 3,4% |
| Безработица, конец 2026 г. | 4,3% | 4,1% |
| Рост ВВП, 2026 г. | 2,2% | 2,3% |
| Рост ВВП, 2027 г. | 2,3% | 2,4% |
| Ключевая ставка, конец 2026 г. | 3,8% | 4,1% |
| Ключевая ставка, конец 2027 г. | 3,6% | 4,1% |
Достижение целевого уровня инфляции в 2% теперь отложено до 2029 года. В 2027 году ФРС прогнозирует резкое снижение — до 2,3% для общего индекса и 2,5% для базового.
Ключевой сигнал — «точечная диаграмма» (dot plot). 16 из 18 участников FOMC ожидают как минимум ещё одного повышения ставки на 25 б.п. до конца 2026 года, причём четверо допускают два повышения. Только двое считают, что текущий уровень достаточен. Уорш, как и в июне, не представил собственную точку, заявив, что прогнозы «отражают взгляды его коллег».
Медианный прогноз предполагает ставку 4,1% на конец 2026 и 2027 годов, без повышений в последующие годы и с первыми снижениями в 2028–2029 годах (по одному в год).
Реакция рынков
Фондовый рынок. Первая реакция была спокойной — после объявления решения в 14:00 по восточному времени S&P 500 даже вырос на 0,3%. Однако пресс-конференция Уорша изменила настроение: индекс Доу-Джонса упал более чем на 700 пунктов в худший момент и закрылся снижением на 631 пункт, или на 1,21%, на отметке 51 461,90. S&P 500 завершил день вниз на 0,45% (7 551,81), Nasdaq — практически без изменений (-0,01%, 25 978,42).
Облигации. Доходность 10-летних казначейских облигаций накануне решения впервые с 2007 года превысила 5%. После объявления решения доходности снизились — сигнал того, что инвесторы ободрились попыткой ФРС обуздать инфляцию. Двухлетние облигации, наиболее чувствительные к ожиданиям по ставке, торговались около 4,65%, что примерно соответствует уровню ставки после трёх дополнительных повышений на 25 б.п..
Доллар. Повышение ставки поддерживает доллар, поскольку доходность американских активов растёт. Для других стран это означает потенциальное ослабление национальных валют и удорожание внешних заимствований.
Ипотека и кредиты. Ставки по 30-летним ипотечным кредитам в США достигли 7,19% ещё до решения ФРС, вырастя на 38 базисных пунктов после выступления Уорша в Джексон-Хоуле и более чем на процентный пункт за год. Новое повышение ставки приведёт к дальнейшему удорожанию кредитов на покупку жилья, автомобилей и других товаров.
Политический контекст: Уорш против Трампа
Решение ФРС стало политической сенсацией. Кевин Уорш был назначен председателем ФРС по инициативе президента США Дональда Трампа, который рассчитывал на смягчение политики. Однако Уорш уже через четыре месяца после вступления в должность проголосовал за повышение — причём единогласно.
Трамп отреагировал резко, написав в соцсети Truth Social:
«Процентные ставки в Соединённых Штатах должны быть 1% или меньше, потому что мы — лучший в мире кредитор, причём с огромным отрывом. В нашей стране наблюдается БУМ новых инвестиций! Мы «тащим на себе» почти каждую страну в мире, и так больше продолжаться не может. СНИЗЬТЕ ПРОЦЕНТНЫЕ СТАВКИ ДЛЯ СОЕДИНЁННЫХ ШТАТОВ АМЕРИКИ, И БЫСТРО!».
Всё это происходит за семь недель до промежуточных выборов в Конгресс 3 ноября. Следующее заседание FOMC состоится 28 октября — за несколько дней до выборов. По данным CME FedWatch, вероятность очередного повышения на этом заседании выросла до 53% (против 43% днём ранее и 27% неделю назад). До конца года вероятность хотя бы одного повышения оценивается рынком почти в 90%.
Что это значит для глобальной экономики и России
Ужесточение политики ФРС имеет последствия далеко за пределами США:
- Долларовый долг. Более высокая ставка поддерживает доллар, что делает обслуживание долларового долга дороже для стран и компаний с заимствованиями в американской валюте. Сильнее всего эффект ощущают экономики с большим объёмом долга, номинированного в долларах.
- Импорт и сырьё. Значительная часть мировой торговли, включая нефть и другие сырьевые товары, номинирована в долларах. Удорожание доллара означает удорожание импорта для других стран, что усиливает инфляционное давление и может вынудить центробанки дольше сохранять высокие ставки. США остаются крупнейшей экономикой мира по номинальному ВВП, и решения ФРС напрямую влияют на денежные потоки между всеми крупными экономиками.
- Российский рынок. Прямое влияние решения ФРС на российский рынок ограничено: из-за санкций он фактически закрыт для крупных иностранных капиталов. Однако решения ФРС влияют на цены сырьевых товаров, которые формируют значительную часть доходов как государства, так и экспортно-ориентированных компаний. По мнению Александра Цыганова, заведующего кафедрой страхования и экономики социальной сферы Финансового университета при правительстве РФ, до конца года курс доллара останется в пределах 80–90 рублей, так как «повышение ставки на 0,25% банально слишком мало для этого». Аналитик ФГ «Финам» Егор Вершинин отмечает, что повышение ставки ФРС и сигнал о возможном ещё одном повышении указывают на сохранение жёсткой денежно-кредитной политики, однако для российских инвесторов ключевым параметром остаётся ставка Банка России.
Что дальше: сценарии и риски
Базовый сценарий: ещё одно повышение на 25 б.п. до конца 2026 года — либо на заседании 28 октября, либо 8–9 декабря. Медианный прогноз ФРС предполагает ставку 4,1% на конец года, что подразумевает ровно один дополнительный шаг. К марту 2027 года рынок видит наиболее вероятный диапазон в 4,25–4,5%.
Сценарий с двумя повышениями: четыре участника FOMC видят возможность двух шагов, до 4,25–4,5%. Этот сценарий реализуется, если инфляция продолжит ускоряться или если энергетический шок окажется более длительным.
Риски жёсткой посадки. Каждый шаг вверх увеличивает риск того, что охлаждение экономики окажется слишком резким. Госдолг США превышает $40 трлн, и повышение ставки означает значительно большие расходы на его обслуживание. Рынок жилья уже под давлением, ставки по ипотеке выше 7%. Потребительские настроения — около рекордных минимумов.
Разворот к снижению не ожидается до 2028 года, когда ФРС прогнозирует одно снижение, и как минимум одно — в 2029-м. Это означает, что экономика будет жить в условиях жёсткой монетарной политики как минимум ещё полтора года.
Вывод
Повышение ставки до 3,75–4% — это не разовая коррекция, а начало нового цикла ужесточения. ФРС оказалась в сложной ситуации: инфляция, подогреваемая энергетическим шоком и инвестициями в ИИ, требует жёстких мер, но экономика уже чувствует давление высоких ставок, а политическая атмосфера накаляется перед выборами. Регулятор выбрал путь борьбы с инфляцией — и, судя по «точечной диаграмме», остановится не скоро. Как отметил Брэд Конгер из Hirtle & Co., «мы, возможно, увидели проблеск волкеровской решимости». Инвесторам стоит готовиться к ставке 4%+ как к новой норме как минимум до 2028 года.


Для российского контура влияние этого решения сейчас чисто опосредованное, так как наш рынок из-за санкций варится в собственном соку. Для нас куда важнее, что ФРС реагирует на конфликт с Ираном и энергетический шок в Ормузском проливе. Дорогая нефть (Brent выше $103–107) — это плюс для доходов российского бюджета и наших экспортеров. Так что за действиями Уорша следить интересно, но для рублевых активов ключевым фактором все равно остается ДКП нашего Банка России.