
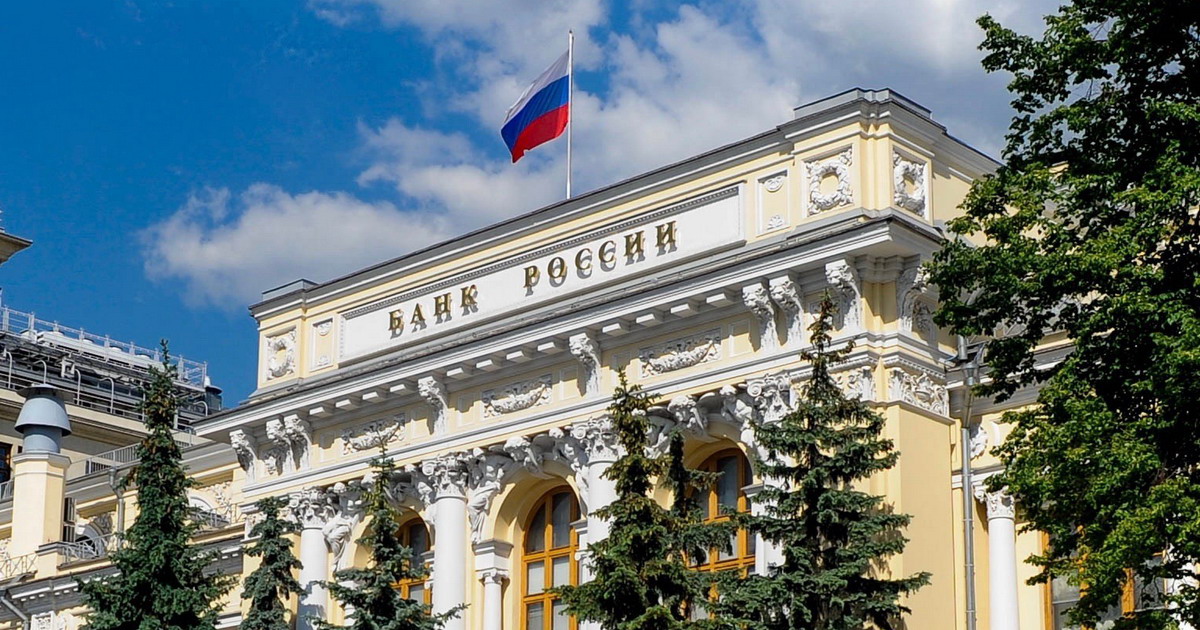
По итогам августа 2026 года объём средств физических лиц в российских банках сократился на 0,1 трлн (–0,2%) и составил 68,5 трлн рублей. Это произошло после сдержанного прироста на 0,2 трлн (+0,3%) в июле. Центробанк связывает отток с сезонным фактором — расходами на отпуск и подготовку к учебному году — и пока не видит в нём признаков структурного сдвига. Однако на фоне паузы в снижении ключевой ставки, ускорения инфляции и устойчивого роста спроса на наличные динамика заслуживает более внимательного разбора.
Цифры ЦБ: что именно снизилось
Согласно аналитическому материалу Банка России «О развитии банковского сектора Российской Федерации в августе 2026 года», сокращение затронуло все основные компоненты:
- Рублёвые остатки уменьшились на 0,2 трлн (–0,3%).
- Текущие счета сократились на 0,1 трлн (–0,5%).
- Срочные вклады — также на 0,1 трлн (–0,1%).
В структуре рублёвых средств на 1 сентября 2026 года остатки на срочных вкладах составили 46,8 трлн, средства на рублёвых текущих счетах — 20,7 трлн, начисленные проценты — почти 1 трлн.
Таким образом, отток распределился сравнительно равномерно между текущими счетами и срочными депозитами. Это важно: если бы деньги уходили исключительно со срочных вкладов, можно было бы говорить о снижении привлекательности депозитов. Но сокращение текущих счетов указывает скорее на то, что люди просто больше тратили — снимали деньги на повседневные и сезонные нужды.
Годовой прирост средств физлиц остался заметным +9,2%. То есть на горизонте года накопления продолжают расти, а августовская коррекция выглядит как локальная пауза, а не разворот тренда.
Для контраста: средства юридических лиц в августе выросли на 1,2 трлн (+1,9%), в основном за счёт нефтегазовых и энергетических компаний, остатки на счетах которых увеличились на 4,7%. Совокупные средства клиентов (физлица + юрлица) выросли на 0,8%.
Главная причина: сезонность
Банк России прямо указывает в обзоре: снижение объёма средств населения связано с ростом потребительской активности и характерными для данного месяца тратами на отпуск и подготовку к учебному году. Это объяснение укладывается в картину предыдущих месяцев:
- Май 2026: средства физлиц сократились на 0,5 трлн (–0,8%) — также на фоне отпускного сезона и снижения ставок по вкладам.
- Июнь: рост на 0,2 трлн (+0,3%).
- Июль: рост на 0,2 трлн (+0,3%).
Получается, что в 2026 году оттоки из банковского сектора в мае и августе — месяцах с традиционно повышенными потребительскими расходами — чередовались с умеренными притоками в июне–июле. Масштаб августовского снижения (–0,2%) значительно меньше майского (–0,8%), что дополнительно подтверждает сезонный, а не структурный характер явления.
Ещё один косвенный признак: розничный кредитный портфель в августе продолжил рост (+1,0% за месяц, +9,7% за год — до 40,18 трлн). Портфель необеспеченного потребительского кредитования ускорился до +1,7% (+1,1% в июле), что также характерно для августа из-за трат на отпуск и подготовку к школе. То есть не только вклады сокращались — люди одновременно активнее брали кредиты, что согласуется с гипотезой о сезонном всплеске расходов.
Куда уходят деньги: наличные, облигации и фонды денежного рынка
Сезонные траты — не единственный канал оттока. Данные «Обзора рисков финансовых рынков» ЦБ за август 2026 года показывают, что часть средств перераспределилась в другие инструменты:
| Канал | Август 2026 | Июль 2026 |
| Корпоративные облигации (приток физлиц) | +130,2 млрд | +87,2 млрд |
| Акции (приток физлиц) | +28,8 млрд | +24,4 млрд |
| ОФЗ (приток физлиц) | +15,7 млрд | +3,3 млрд |
| Фонды денежного рынка (БПИФ) | +78,8 млрд | +75 млрд |
| Отток со вкладов (по данным обзора финрынков) | –158,9 млрд | +283,7 млрд |
Розничные инвесторы продолжили наращивать позиции в корпоративных облигациях, которые уже несколько месяцев подряд остаются самым популярным инструментом фондового рынка — объёмы покупок физлиц в несколько раз превышают притоки в акции и ОФЗ. При этом частные инвесторы сместили фокус с облигаций рейтинга BBB на более надёжные A-рейтинг на фоне роста числа дефолтов: в августе впервые допустили дефолт 7 эмитентов, а общее число дефолтных компаний за 12 месяцев достигло рекордных 38.
Отдельно стоит отметить рост спроса на наличные. В августе объём наличных денег в обращении увеличился на 434 млрд — это примерно на треть меньше июльского показателя (643,4 млрд), но всё равно значительно выше обычных значений. Всего с февраля по август в наличные перетекло около 3 трлн. ЦБ связывает это в том числе со снижением ставок по депозитам и желанием граждан иметь запас наличных на случай перебоёв с безналичной оплатой.
По базовому прогнозу ЦБ, объём наличных в обращении по итогам 2026 года вырастет на 3,7 трлн — до 23,1 трлн, что почти в четыре раза превышает прирост 2025 года (1,0 трлн).
Средние ставки по вкладам
Ставки по вкладам в августе почти не изменились и на конец месяца составили 12,9%. Однако актуальные данные «РБК Инвестиций» на 22 сентября показывают, что средняя максимальная ставка в топ-10 крупнейших банков в зависимости от срока составляет:
- на 3 месяца — 13,49% годовых;
- на 6 месяцев — 13,33%;
- на 1 год — 12,55%.
При расчёте учитывались вклады на сумму от 100 тыс. без дополнительных условий, кроме новых денег или новых клиентов. Все ставки указаны в эффективном размере.
Самые выгодные ставки по вкладам
Лидеры по предлагаемой доходности на 22 сентября:
- на 3 месяца — банк «Дом.РФ», ставка 14,4%;
- на 6 месяцев — ПСБ, ставка 14,15%;
- на 1 год — ПСБ, ставка 13,9%.
Картина любопытная: краткосрочные вклады (3–6 месяцев) имеют доходность заметно выше долгосрочных. Банки стимулируют клиентов держать деньги на коротких горизонтах — это даёт гибкость и в управлении ликвидностью, и в пересмотре ставок, если ЦБ вернётся к смягчению. Но для вкладчика это означает необходимость регулярно перекладывать средства, что в условиях отрицательной реальной доходности (инфляция — 6,3%) не выглядит привлекательной стратегией на перспективу.
Макроэкономический контекст: пауза ЦБ и инфляция
Августовский отток средств из банков происходит на фоне важного изменения в денежно-кредитной политике. 11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых, прервав цикл смягчения, который длился с июня 2025 года. Регулятор объяснил паузу ускорением инфляции (годовая — 6,3% на 7 сентября), повышенными инфляционными ожиданиями и неопределённостью относительно параметров бюджета.
Для вкладчиков это означает, что ставки по депозитам в ближайшие недели, скорее всего, останутся примерно на текущем уровне — 12,9–13,6%. С одной стороны, это снимает риск массового оттока из-за дальнейшего снижения доходности. С другой — поскольку инфляция ускорилась, реальная доходность вкладов (после вычета инфляции) остаётся отрицательной, что снижает стимул держать деньги на депозитах.
Важно и то, что 15 сентября ЦБ повысил прогноз структурного дефицита ликвидности банковского сектора на 2026 год с 2,4–3,6 до 4,0–5,2 трлн рублей. Это означает, что банкам может потребоваться больше средств регулятора для поддержания ликвидности. На фоне оттока вкладов банки уже начинают восполнять запасы, продавая ОФЗ — в августе крупные банки продали ОФЗ на 99,7 млрд, что стало крупнейшим оттоком за последние 2,5 года.
Банковский сектор: здоров, но внимание к качеству активов
Несмотря на отток вкладов, банковский сектор в целом демонстрирует уверенные результаты:
- Чистая прибыль в августе составила 440 млрд (–0,7% к июлю, но +117% к августу 2025 года).
- За восемь месяцев 2026 года банки заработали 3,3 трлн против 2,4 трлн за аналогичный период 2025 года.
- Рентабельность капитала (ROE) — 23,6%.
- Покрытие клиентских средств рублёвыми ликвидными активами остаётся комфортным — 20,0%, а с учётом нерыночного обеспечения — 28,7%.
При этом качество портфелей постепенно ухудшается. Доля просроченной задолженности по корпоративным кредитам составила 3,5% (+0,4 п.п. за год), по кредитам населению — 5,9% (+0,1 п.п. за месяц, +0,4 п.п. за год). Это пока не критичные уровни, но тренд заслуживает внимания — особенно на фоне роста необеспеченного кредитования.
Балансовый капитал сектора вырос до 22,1 трлн (+1,4% за месяц, +16,7% за год), норматив достаточности капитала Н1.0 составил 13,5%. Финансовая устойчивость сектора не вызывает вопросов — августовский отток вкладов легко абсорбируется.
Что ждать дальше
Ключевой вопрос — станет ли отток вкладов устойчивым. Пока данные говорят о сезонном характере: майский и августовский оттоки чередовались с притоками в июне–июле, а годовой прирост остаётся положительным (+9,2%). Но есть несколько факторов, которые могут усилить давление на депозиты в ближайшие месяцы:
- Инфляция и ставки. Если инфляция не вернётся к снижению, ЦБ может затянуть паузу в снижении ключевой ставки — следующее заседание 23 октября. В таком случае ставки по вкладам останутся на уровне 12,9–13,6%, а реальная доходность — отрицательной, что продолжит стимулировать переток в альтернативные инструменты (облигации, фонды денежного рынка, наличные).
- Спрос на наличные. ЦБ прогнозирует рост наличных в обращении на 3,7 трлн за 2026 год — рекордный показатель. Если тенденция сохранится, это будет означать устойчивый отток средств из банковской системы в «матрас», что усилит структурный дефицит ликвидности.
- Поведение розничных инвесторов. Физлица продолжают активно покупать корпоративные облигации и фонды денежного рынка — инструменты, которые в текущих условиях предлагают сопоставимую с вкладами доходность при большей гибкости. Этот структурный сдвиг — не сезонный, а долгосрочный: доля физлиц на облигационном рынке уже достигла 92%.
- Бюджетная политика. ЦБ прямо предупредил, что если новые бюджетные проектировки предполагают более высокий структурный первичный дефицит, денежно-кредитная политика может потребовать большей жёсткости. Это потенциально означает сохранение высокой ставки дольше, чем ожидалось, и, как следствие, стабилизацию ставок по вкладам.
Выводы
Августовское снижение объёма средств физлиц в банках на 0,2% — умеренная и ожидаемая коррекция, объяснимая сезонными расходами. Банковский сектор располагает достаточным запасом ликвидности, чтобы абсорбировать этот отток без стресса. Годовая динамика остаётся положительной (+9,2%).
Однако за рутинной сезонной цифрой стоит несколько более глубоких процессов: ускорение инфляции и пауза ЦБ в снижении ставки, рекордный рост спроса на наличные, продолжающийся переток розничных средств в облигации и фонды денежного рынка, а также ухудшение качества кредитных портфелей. Если отток вкладов повторится в сентябре–октябре — а некоторые аналитики этого ожидают — это будет уже не сезонный эффект, а сигнал о том, что вклады теряют привлекательность как основной инструмент сбережений. Ключевым событием для оценки ситуации станет заседание ЦБ 23 октября, где регулятор обновит среднесрочный прогноз и учтёт данные по бюджету.


Центробанк фиксирует отток средств граждан из банковской системы, при этом наличные в обращении за август выросли сразу на 443 млрд рублей. Банкиры называют это тревожным сигналом. Когда доходность депозитов падает, а инфляционные ожидания на сентябрь подскакивают до 14,2%, население предпочитает держать ликвидность под рукой или отправлять в реальный сектор
Незначительное сокращение подушки безопасности на 0,2% говорит о том, что россияне временно перешли от сберегательной модели к потребительской. На фоне растущих инфляционных ожиданий люди предпочли крупные покупки консервативному удержанию денег на вкладах под невысокий процент