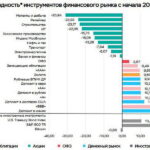
По данным «Обзора рисков финансовых рынков» Банка России, в 2026 году вклады в юанях оказались доходнее рублёвых депозитов — этот тренд отчётливо проявился на фоне динамики валютного рынка и подходов банков к формированию пассивов. За период с января по август полная рублёвая доходность по юаневым вкладам достигла 17,84%, тогда как по рублёвым депозитам она сложилась на уровне около 10,13%. Таким образом, юаневые вклады опередили рублёвые почти на 7,7 процентных пункта. При этом и другие валютные инструменты показали результат выше рублёвых: доходность депозитов в долларах США составила 12,06%, в евро — 10,01%.
Почему юаневые вклады показали такую доходность: ключевые факторы
- Ослабление рубля. Рублёвая доходность валютных вкладов напрямую зависит от курса: при конвертации суммы вклада и процентов в рубли ослабление национальной валюты увеличивает итоговый результат. Именно этот эффект дал существенную прибавку к доходности юаневых депозитов.
- Высокий спрос банков на юани. Банки активно наращивали пассивы в юанях — в том числе для обслуживания внешнеторговых расчётов. Дефицит юаней на внутреннем рынке заставлял кредитные организации предлагать более привлекательные ставки по вкладам.
- Стоимость фондирования и условия свопов. Уровень ставок по юаневым депозитам коррелировал со стоимостью привлечения валюты на межбанковском рынке и ставками по валютным свопам. Когда фондирование становилось дороже, банки компенсировали это повышенными ставками для вкладчиков.
Сравнение с другими консервативными инструментами
- Корпоративные облигации (9,5–15,5%). По верхней границе отдельные выпуски приближались к доходности юаневых вкладов, но в среднем уступали им. При этом облигации несут кредитный риск эмитента, тогда как вклады защищены системой страхования.
- Золото (около 9,6%) и замещающие облигации (около 8,5%). Эти инструменты показали более низкую доходность, чем юаневые депозиты, и при этом отличаются иной волатильностью и ликвидностью.
- ОФЗ (примерно 3,9%). Низкая доходность отражает минимальный кредитный риск и роль ОФЗ как защитного инструмента, а не средства для максимизации прибыли.
Таким образом, в условиях 2026 года юаневый вклад фактически стал одним из наиболее доходных консервативных инструментов — но за счёт сочетания процентной ставки и валютного фактора.
Основные риски, которые важно учитывать
- Валютный риск. Если цель сбережений — траты в рублях, укрепление рубля может свести на нет преимущество валютного вклада. Итоговая рублёвая сумма зависит от курса на момент конвертации.
- Риск снижения ставок. При улучшении баланса спроса и предложения юаней банки могут снизить ставки по вкладам, что уменьшит доходность инструмента.
- Комиссии и спреды. Условия по конвертации, комиссии и внутренние курсы банков могут заметно сократить реальный доход — эти нюансы важно проверять отдельно по каждому продукту.
- Особенности страхования вкладов. Валютные вклады застрахованы, но возмещение выплачивается в рублях по курсу ЦБ на дату страхового случая. Это значит, что валютный риск сохраняется даже в рамках гарантий.
Финансовая подушка безопасности помогает снизить остроту главных рисков из этого списка — прежде всего валютного и риска внезапных трат. Если курс резко изменится или понадобятся деньги в рублях, подушка позволяет не закрывать вклад досрочно и не фиксировать убыток. Рассчитать срок и реальную стоимость накоплений с учётом инфляции можно с помощью калькулятора финансовой подушки.
Практические выводы для инвестора
- Инструмент доходный, но не безрисковый. Высокая доходность в 2026 году была следствием конъюнктуры (ставка + курс), а не фундаментальной особенности юаневых вкладов.
- Прошлые результаты не гарантируют будущих. Динамика курса и ставок может измениться, и рублёвая доходность валютных депозитов способна заметно снизиться.
- Диверсификация снижает зависимость от одного фактора. Распределение средств по разным валютам и инструментам помогает сгладить влияние колебаний курса.
- Важно учитывать личные цели и горизонт. Если деньги нужны в рублях в краткосрочной перспективе, валютный вклад может быть менее предсказуемым по итоговой сумме.
Чтобы оценить итоговую доходность с учётом капитализации и срока, можно воспользоваться калькулятором вкладов. При этом калькулятор даёт расчёт по заявленным параметрам и не заменяет детальное изучение условий конкретного банка.