
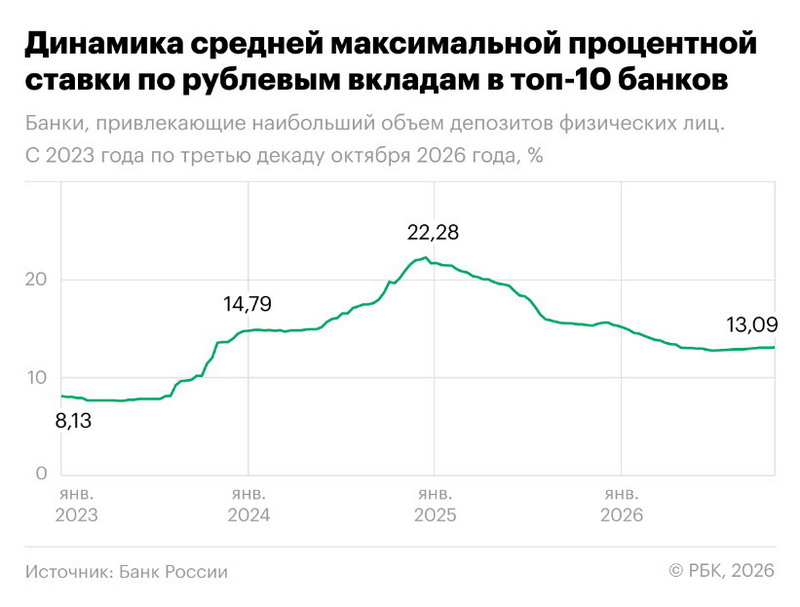
Средняя максимальная ставка по вкладам в топ-10 банков в третьей декаде октября выросла на 0,03 п. п. и составила 13,09% годовых — такие данные приводит Банк России. До этого показатель три декады подряд оставался неизменным, но общий тренд на рост сохраняется: с первой декады июля средняя ставка прибавила 0,33 п. п.
Исторически максимальный уровень этого показателя был зафиксирован во второй декаде декабря 2024 года — тогда он достигал 22,28% годовых. Это напоминает, что текущие значения нужно рассматривать в динамике: 13,09% — не пик, а часть текущего цикла ставок.
Что на самом деле показывает этот показатель
Речь идёт о средней максимальной ставке по вкладам в десяти крупнейших банках: для расчёта берут максимальную ставку каждого из топ-10 (Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Россельхозбанк, банк «Дом.РФ», Московский кредитный банк, Т-банк, ПСБ и Совкомбанк) по стандартным вкладам без сложных условий и усредняют. Методика важна, потому что она отражает «потолок» доходности, который банки готовы предложить массовому вкладчику, и служит индикатором стоимости денег в системе.
При этом 13,09% — это усреднённый индикатор, а не гарантированная доходность по любому вкладу. Условия конкретных продуктов могут заметно отличаться, и именно на них стоит смотреть при выборе.
Средние ставки по вкладам
По данным «РБК Инвестиции», средняя максимальная ставка в топ-10 крупнейших банков на 2 ноября в зависимости от срока выглядит так:
- на три месяца — 13,49% годовых (+0,03 п. п. за неделю);
- на шесть месяцев — 13,36% (без изменений);
- на один год — 12,64% (+0,01 п. п.).
При расчёте учитывались вклады от 100 000 рублей без дополнительных условий, кроме требований «новые деньги» или «новые клиенты». Все ставки указаны в эффективном размере (для вкладов с капитализацией — максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счёта.
Более широкая картина — по индексу FRG100 (на базе 81 крупнейшего банка):
- на один месяц — 12,27% (-0,05 п. п. за неделю);
- на три месяца — 13,02% (без изменений);
- на шесть месяцев — 12,81% (без изменений);
- на год — 11,89% (-0,01 п. п.).
Ставки указаны без учёта надбавок и финансовых платформ. Разница между топ-10 и более широкой выборкой говорит о том, что лидеры рынка держат более высокие ставки, а в среднем по рынку доходность чуть ниже.
Почему ставки меняются: что стоит за цифрами
Рост ставок почти всегда следует за движением ключевой ставки ЦБ и ожиданиями рынка. Если регулятор ужесточает денежно-кредитную политику, банкам становится дороже привлекать средства, и они повышают доходность вкладов, чтобы удержать и привлечь пассивы.
Текущее небольшое повышение (0,03 п. п.) на фоне трёх декад без изменений может говорить о точечной конкуренции за ликвидность либо о реакции на ожидания по ключевой ставке. При этом рост на разных сроках неравномерен: сильнее всего подросли трёхмесячные вклады, а годовые — почти не изменились. Это типично: банки охотнее дают повышенные ставки на короткие сроки, если им нужно быстро нарастить пассивы.
Реальная доходность: налоги и инфляция
Даже если банк обещает высокую ставку, итоговая сумма на счёте зависит от налогов и инфляции.
Налог на доходы по вкладам. В России доход по вкладам облагается НДФЛ, если он превышает необлагаемый лимит. Лимит рассчитывается как 1 000 000 рублей, умноженный на максимальную ключевую ставку ЦБ, действовавшую в календарном году. Всё, что выше этой суммы, облагается налогом по ставке 13% (или 15% при превышении порога доходов).
Пример расчёта:
- Сумма вклада: 2 000 000 рублей.
- Ставка: 13,09%.
- Доход за год: 2 000 000 х 13,09% = 261 800 рублей.
- Необлагаемый лимит при ключевой ставке 14%: 1 000 000 х 14% = 140 000 рублей.
- Налогооблагаемая база: 261 800 — 140 000 = 121 800 рублей.
- НДФЛ 13%: 121 800 х 13% = 15 834 рубля.
- Чистый доход: 261 800 — 15 834 = 245 966 рублей.
Таким образом, реальная доходность с учётом налога будет ниже заявленной ставки.
Инфляция. Важно смотреть на реальную доходность: номинальная ставка минус инфляция. Если инфляция, например, 8%, а ставка 13,09%, реальная доходность — около 5%. Если инфляция выше ставки — сбережения теряют покупательную способность.
На что смотреть при выборе вклада
Учитывая текущую картину ставок, при выборе вклада стоит обращать внимание на следующие параметры:
- Срок и гибкость. Максимальные ставки часто дают по вкладам без пополнения и частичного снятия. Если важна гибкость, доходность будет ниже.
- Капитализация процентов. Вклады с капитализацией дают более высокую эффективную доходность, даже если номинальная ставка чуть ниже.
- Условия получения повышенной ставки. Часто повышенные ставки действуют при выполнении дополнительных условий: подключение подписки, оформление карты, перевод пенсии и т. п. Если эти условия вам невыгодны, реальная доходность снижается.
- Валюта вклада. Рублёвые вклады обычно дают более высокие ставки, но подвержены курсовым и инфляционным рискам.
- Распределение средств. Лимит страхования вкладов — 1,4 млн рублей на банк. Если сумма больше, её можно распределить между несколькими банками и разными сроками.
Сравнение с другими инструментами
Ставка 13,09% по вкладам — хороший ориентир, но не единственный вариант размещения средств:
- Накопительные счета. Обычно дают более низкую доходность, но с гибким доступом к деньгам.
- Облигации. ОФЗ и корпоративные облигации могут предложить сопоставимую или более высокую доходность, но с рыночным риском и волатильностью.
- Фонды денежного рынка. Позволяют получать доходность, близкую к ключевой ставке, с высокой ликвидностью.
Выбор зависит от горизонта инвестирования, потребности в доступе к деньгам и отношения к риску.
Практические советы для вкладчика
- Не ориентируйтесь только на среднюю ставку. Смотрите на условия конкретного продукта: срок, пополнение, снятие, капитализация, промо-требования.
- Сравнивайте эффективную доходность. Используйте калькулятор вкладов, чтобы учесть капитализацию и налоги.
- Диверсифицируйте. Распределите сумму между несколькими банками (в пределах лимита страхования) и разными сроками.
- Следите за ключевой ставкой ЦБ. Она — главный ориентир для ставок по вкладам. Если ожидается снижение ставки, имеет смысл зафиксировать доходность на более длинный срок.
- Учитывайте инфляцию. Планируйте сбережения так, чтобы реальная доходность покрывала рост цен.

Если смотреть на данные из статьи, то видна четкая закономерность: чем короче срок, тем выше ставка. На три месяца средняя максимальная ставка составляет 13,49%, на полгода — 13,36%, а на год — уже 12,64%. Это классический сигнал «перевернутой кривой доходности», когда банки не хотят фиксировать высокие проценты на длительный срок, ожидая дальнейшего снижения ключевой ставки. Для вкладчика это означает, что «сидеть» в годовом вкладе сейчас менее выгодно, чем использовать короткие трех- или шестимесячные депозиты с возможностью пролонгации. Однако стоит помнить: ставка 13,09% — это усредненный «потолок» для стандартных продуктов, и по конкретным акциям с условиями «новые деньги» или «новые клиенты» можно найти предложения выше.
Спасибо за подробный разбор. Особенно полезно сравнение ставок по разным срокам. Интересно, какие банки сейчас предлагают наиболее привлекательные условия по вкладам на 3 и 6 месяцев без дополнительных требований к клиентам?
Получается, что сейчас выгоднее открывать вклад на 3–6 месяцев, чем сразу на год? Хотелось бы понимать, насколько оправданно фиксировать ставку на длительный срок, если в дальнейшем ЦБ может продолжить снижать ключевую ставку.