
Мировой государственный долг в 2025 году превысил $111 трлн — почти 95% мирового ВВП. Эпоха дешёвых денег закончилась: средняя доходность 10-летних гособлигаций в странах ОЭСР (Организация экономического сотрудничества и развития) сейчас около 3,6%, тогда как ещё недавно правительства заимствовали под 2% и ниже. Результат — процентные платежи растут быстрее самих долгов, и для многих стран обслуживание долга уже стало крупнейшей статьёй бюджета, обходящей расходы на оборону, здравоохранение и образование. Но распределение этой нагрузки крайне неравномерно: одни страны платят триллионы, другие — отдают на проценты половину государственных доходов.
Развитые страны: абсолютные и относительные лидеры
По данным ОЭСР, в 2024 году средние процентные платежи в странах организации достигли 3,3% ВВП — максимум с 2010 года. Это больше, чем совокупные расходы на оборону (2,2% ВВП) и полицию (1,7% ВВП). Но за средним скрывается огромный разброс.
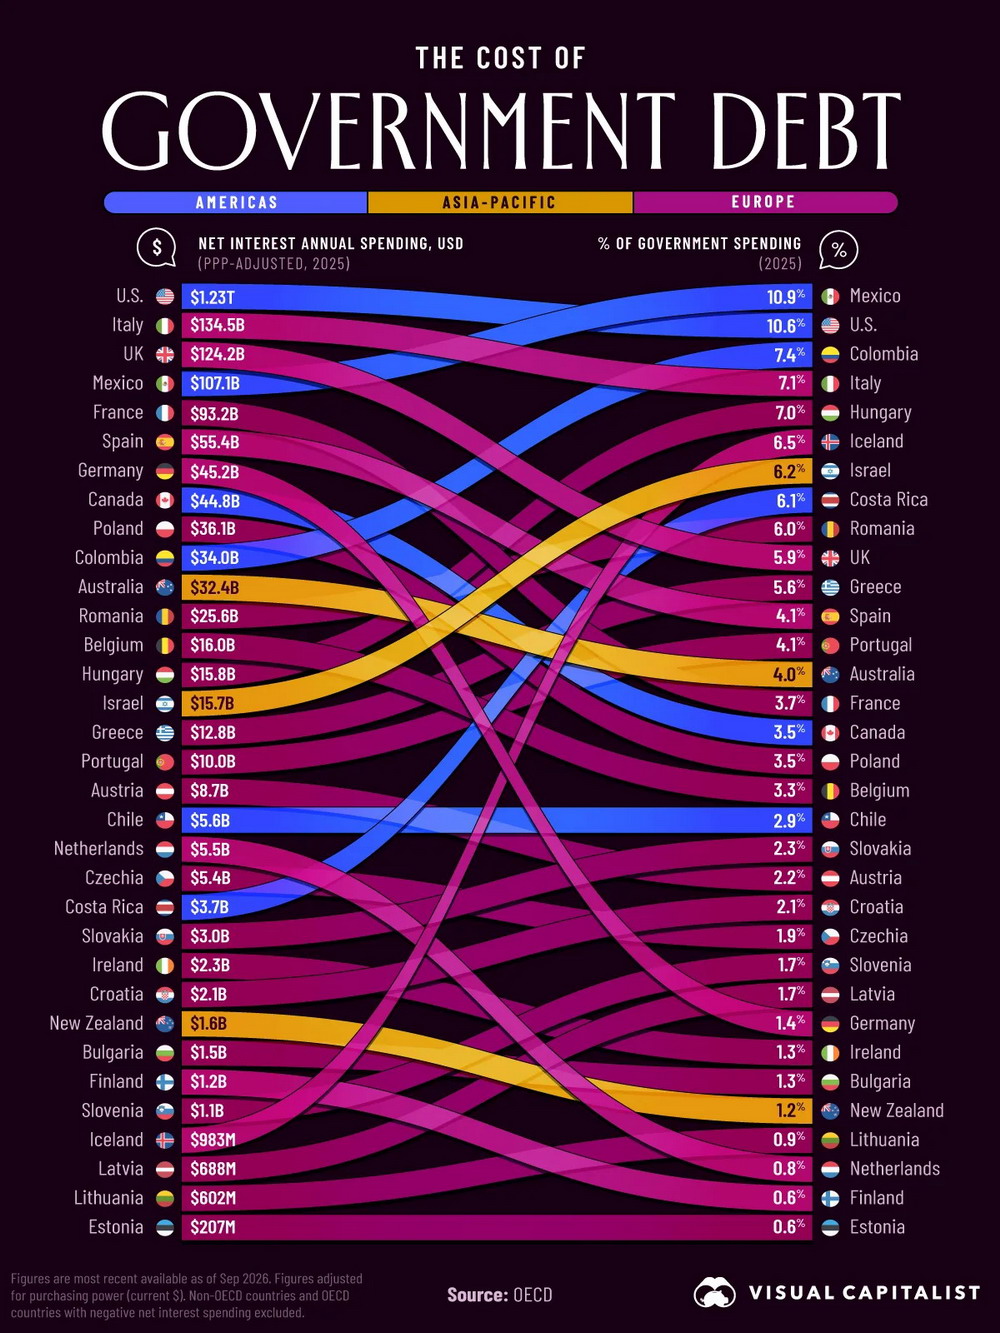
США — безусловный лидер по абсолютной сумме процентных платежей. Чистый процентный счёт американского правительства превысил $1,2 трлн в год — больше, чем ВВП большинства стран мира. На обслуживание долга уходит 10,6% всех федеральных расходов, что уже больше, чем бюджет Пентагона. По прогнозу Бюджетного управления Конгресса (CBO), к 2036 году эта доля вырастет до 18%, а сумма — до $2,1 трлн.
Однако по относительной нагрузке — доле процентных платежей в госрасходах — лидирует Мексика: 10,9% бюджета уходит на проценты. Это не значит, что у Мексики самый большой долг, — скорее, у неё высокая стоимость заимствований при относительно скромном бюджете.
Среди европейских стран выделяется Италия: 7,1% государственных расходов поглощают проценты — примерно в пять раз больше, чем в Германии (1,4%), хотя обе — крупные экономики еврозоны. За Италией следуют Венгрия (7,0%), Исландия (6,5%), Израиль (6,2%) и Румыния (6,0%). Великобритания тратит на проценты 5,9% бюджета — в абсолютном выражении это около £110 млрд в 2025–2026 финансовом году с прогнозом роста до £137 млрд к 2030–2031.
В нижней части рейтинга — Нидерланды, Литва, Финляндия и Эстония, каждая из которых направляет на проценты менее 1% госрасходов.
Затраты на обслуживание долга в странах ОЭСР (2025 / последний доступный год)
| Страна | Чистые процентные платежи, $млрд | Доля госрасходов, % |
| Мексика | 107,1 | 10,9 |
| США | 1 230,6 | 10,6 |
| Колумбия | 34,0 | 7,4 |
| Италия | 134,5 | 7,1 |
| Венгрия | 15,8 | 7,0 |
| Исландия | 1,0 | 6,5 |
| Израиль | 15,7 | 6,2 |
| Коста-Рика | 3,7 | 6,1 |
| Румыния | 25,6 | 6,0 |
| Великобритания | 124,2 | 5,9 |
| Греция | 12,8 | 5,6 |
| Испания | 55,4 | 4,1 |
| Португалия | 10,0 | 4,1 |
| Австралия | 32,4 | 4,0 |
| Франция | 93,2 | 3,7 |
| Канада | 44,8 | 3,5 |
| Польша | 36,1 | 3,5 |
Источник: ОЭСР, данные скорректированы по ППС
Таблица показывает нагрузку на бюджет в процентах от расходов, но для полной картины важно смотреть и отношение госдолга к ВВП. В обзоре Госдолг стран мира 2026: таблица и отношение к ВВП эти показатели собраны в одном месте: можно быстро сопоставить, где высокий долг сочетается с дорогой стоимостью обслуживания — это и есть зоны повышенного риска.
Феномен «отрицательных» процентов
Семь стран ОЭСР — Швейцария, Япония, Швеция, Люксембург, Дания, Южная Корея и Норвегия — имеют отрицательный чистый процентный платёж. Это означает, что правительство получает процентный доход от финансовых активов (резервов, вложений в иностранные облигации, суверенных фондов) больше, чем платит по собственным долгам.
Парадокс Японии особенно показателен: при госдолге в 230% ВВП — одном из самых высоких в мире — страна фактически не несёт тяжёлого процентного бремени. Долгие годы Банк Японии держал ставки около нуля, а значительную часть гособлигаций выкупал сам центральный банк, так что процентные платежи возвращались в бюджет как дивиденды. Но по мере того как японский ЦБ начинает повышать ставки, эта ситуация меняется, и доходность 10-летних облигаций уже превысила 3% — максимум за 30 лет.
Развивающиеся страны: цена риска
Если в развитых странах проблема — масштаб долга при относительно невысоких ставках, то в развивающихся экономиках ключевой фактор — стоимость заимствований. По данным ЮНКТАД, развивающиеся страны получают кредиты по ставкам в среднем в 2–4 раза выше, чем США, и в 6–12 раз выше, чем Германия.
В 2024 году чистые процентные платежи развивающихся стран по государственному долгу достигли рекордных $921 млрд — на 10% больше, чем годом ранее. 61 страна направила 10% или более государственных доходов только на выплату процентов. По оценкам Всемирного банка, за 2022–2024 годы развивающиеся страны выплатили внешним кредиторам на $741 млрд больше, чем получили нового финансирования, — максимальный отток как минимум за 50 лет.
Распределение по регионам неравномерное: на Азию и Океанию приходится 24% мирового госдолга, на Латинскую Америку — 5%, на Африку — лишь 2%. Но именно африканские и латиноамериканские страны несут самую тяжёлую относительную нагрузку.
Среди стран с максимальной нагрузкой процентных платежей по отношению к доходам от экспорта — Мозамбик, Сенегал, Монголия, Египет и Колумбия. По отношению к национальному доходу — Мозамбик, Монголия, Ангола, Сенегал и Ливан. Замбия, например, тратит около 40% государственных доходов на обслуживание долга — больше, чем на здравоохранение и образование вместе взятые.
Нигерия и Кения в 2024 году размещали еврооблигации с купонами 9,6–10,4% — примерно вдвое выше уровня до 2020 года. Для сравнения, 10-летние казначейские облигации США в тот же период торговались с доходностью около 4%.
Самый тревожный показатель: 3,4 млрд человек — почти половина населения планеты — живут в странах, где процентные платежи по госдолгу превышают расходы либо на здравоохранение, либо на образование.
Почему это будет ухудшаться
Главная опасность — рефинансирование. Около 45% суверенного долга стран ОЭСР должно быть погашено к 2027 году, и 60% этого объёма было выпущено до 2022 года — под среднюю доходность ниже 2%. Теперь этот долг будет рефинансироваться под ставки около 3,6% — почти вдвое выше исходных.
Четыре страны — Франция, Испания, Великобритания и США — наиболее уязвимы: у них большие объёмы погашения приходятся на 2025–2027 годы. Для США, где валовой долг уже составляет $38 трлн (125% ВВП), каждое повышение ставки на один процентный пункт добавляет сотни миллиардов к расходам бюджета.
В 2026 году правительства стран ОЭСР планируют занять около $18 трлн — на 50% больше, чем $12 трлн в 2022 году. Из них примерно 80% (около $14,5 трлн) пойдёт не на новые программы, а на рефинансирование старого долга. Отношение госдолга к ВВП в странах ОЭСР в 2025 году составило 83% — против 46% в 2007 году, до мирового финансового кризиса.
Чтобы снизить процентное бремя, многие правительства переходят к выпуску облигаций с более короткими сроками погашения, откладывая «столкновение» с высокими ставками на будущее. Но это лишь повышает рефинансовый риск: чем корше срок, тем чаще нужно возвращаться на рынок за новыми деньгами.
Выводы
Картина глобального долгового рынка распадается на три принципиально разных сценария:
- США и крупные развитые экономики платят огромные абсолютные суммы, но пока способны обслуживать долг благодаря масштабу экономики и статусу резервных валют. Однако тренд неблагоприятен: процентные расходы удваиваются каждые 10–15 лет.
- Южная и Восточная Европа, часть Латинской Америки — страны с высокой долговой нагрузкой и заметной долей процентных платежей в бюджете (7–11%). Здесь цена заимствований выше, а экономический рост слабее, что создаёт риск долговой спирали.
- Развивающиеся страны — самая уязвимая категория. Они платят самые высокие ставки (до 10–14% по новым выпускам), направляют на проценты до 40% доходов бюджета и теряют средства, которые могли бы пойти на развитие. Для 3,4 млрд людей, живущих в этих странах, проценты по долгу — это недостроенные школы, больницы и дороги.
Проблема не в самом факте заимствований — государство, как и любая компания, может и должно инвестировать в развитие. Проблема в разрыве между стоимостью долга и способностью экономики генерировать доходы для его обслуживания. И этот разрыв растёт.


Поразительные цифры: 3,4 миллиарда человек живут в странах, где обслуживание долга съедает больше денег, чем здравоохранение или образование. Мир явно заходит в опасный долговой тупик, когда старые кредиты просто перекрываются новыми под грабительские проценты
Самое страшное тут не сам процент, а отношение стоимости обслуживания долга к ВВП или доходам бюджета. Когда страна тратит больше половины бюджета просто на выплату процентов, а не на развитие инфраструктуры, медицины и образования — это классическая долговая спираль