
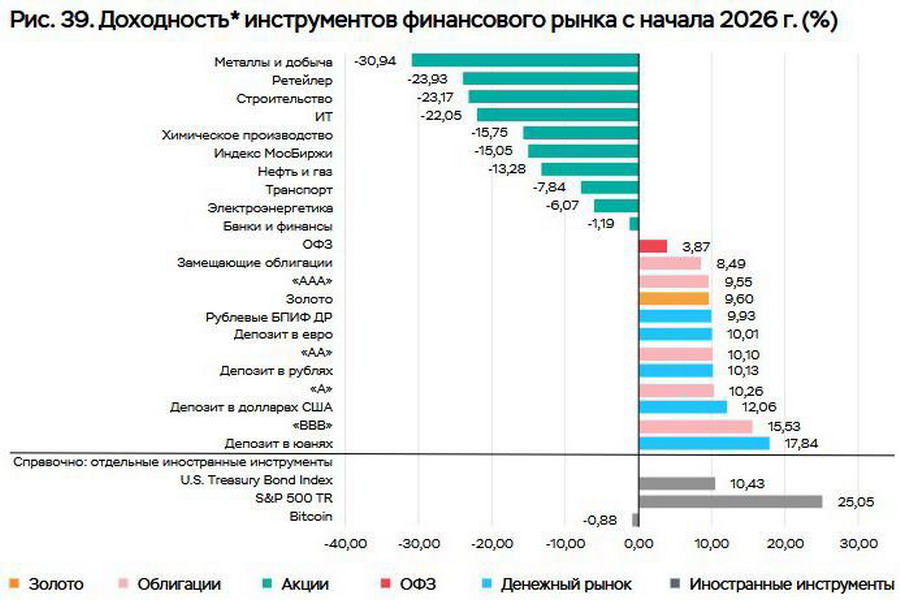
Банк России опубликовал очередной «Обзор рисков финансовых рынков» с данными по доходности инвестиционных инструментов за январь—август 2026 года. Картина контрастная: при ключевой ставке 14% и годовой инфляции 6,3% консервативные инструменты снова переиграли акции. Абсолютным лидером стали депозиты в юанях — 17,84% доходности, за счёт ослабления рубля. Корпоративные облигации с рейтингом BBB дали 15,53%, золото — 9,60%. Индекс Мосбиржи за тот же период снизился на 15,1%, а ОФЗ принесли всего 3,87%. Ниже — разбор результатов, макроконтекста и практических выводов для инвестора.
Лидеры: валютные депозиты и корпоративные облигации
По итогам первых восьми месяцев 2026 года самую высокую рублёвую доходность принесли депозиты в иностранной валюте. Вклады в юанях стали абсолютным лидером — 17,84%, во многом за счёт ослабления рубля к китайской валюте. Депозиты в долларах США показали 12,06%, в евро — 10,01%.
На втором блоке инструментов — корпоративные облигации. Их доходность варьируется в зависимости от кредитного рейтинга эмитента:
| Инструмент | Доходность за янв–авг 2026 |
| Депозит в юанях | 17,84% |
| Корп. облигации, рейтинг BBB | 15,53% |
| Депозит в долларах | 12,06% |
| Корп. облигации, рейтинг A | 10,26% |
| Депозит в рублях | 10,13% |
| Корп. облигации, рейтинг AA | 10,10% |
| Депозит в евро | 10,01% |
| БПИФ денежного рынка | 9,93% |
| Золото | 9,60% |
| Корп. облигации, рейтинг AAA | 9,55% |
| Замещающие облигации | 8,49% |
| ОФЗ | 3,87% |
Источник: «Обзор рисков финансовых рынков» Банка России
Корпоративные облигации с низким рейтингом (BBB) ожидаемо дали максимальную доходность в своём классе — 15,53%, что выше большинства депозитов. Это премия за кредитный риск: чем ниже надёжность эмитента, тем выше купон. Облигации с рейтингом AAA принесли скромнее — 9,55%, но это по-прежнему положительная реальная доходность на горизонте восьми месяцев.
Золото показало 9,60% с начала года — умеренный результат по меркам последних лет, когда драгметалл приносил по 28–30% годовых. Однако именно август стал для золота прорывным месяцем: +17,4% за счёт ожиданий смягчения политики ФРС США и сообщений о дополнительных закупках со стороны Минфина США. Для тех, кто держит золото с начала 2022 года, совокупная доходность достигла 177%.
ОФЗ оказались среди слабейших инструментов с фиксированным доходом — всего 3,87% за восемь месяцев. Причина — рост доходностей госбумаг на фоне жёсткой риторики ЦБ и высокого дефицита бюджета. Крупные банки распродавали госбумаги из портфелей, а интерес частных инвесторов упал. При этом к августу доходности длинных ОФЗ достигли 15,5–16% годовых, что создаёт потенциал для инвесторов, готовых фиксировать ставку на годы вперёд.
Аутсайдеры: российский фондовый рынок
Российские акции остались среди главных проигравших 2026 года. Индекс Мосбиржи с января по август снизился на 15,1%. Секторально картина выглядит так:
| Сектор акций | Доходность за янв–авг 2026 |
| Металлы и добыча | −30,94% |
| Ретейл | −23,93% |
| Строительство | −23,17% |
| ИТ | −22,05% |
| Химпроизводство | −15,75% |
| Индекс Мосбиржи | −15,05% |
| Нефтегаз | −13,28% |
| Транспорт | −7,84% |
| Электроэнергетика | −6,07% |
| Банки и финансы | −1,19% |
Источник: «Обзор рисков финансовых рынков» Банка России
Наиболее пострадали металлургия и добыча (-30,9%), ретейл (-23,9%) и строительство (-23,2%). Банковский сектор оказался наиболее устойчивым, потеряв всего 1,2% — что логично на фоне сохранения высокой ключевой ставки и широкой чистой процентной маржи.
Причины коррекции — сочетание геополитической напряжённости, роста премии за риск и закрытия маржинальных позиций. По оценкам аналитиков АТОН, премия за риск инвестирования в российские акции выросла с 8% в первом полугодии до 15% к сентябрю, а требуемая доходность достигла 30–35%. При этом фундаментально многие компании показали сильные результаты за первое полугодие — разрыв между оценками и котировками увеличился.
Август: поворотный момент?
Август 2026 года внёс коррективы в картину. Лидером месяца стало золото (+17,4%), а следом — криптовалюты, которые выросли на 34% в рублёвом выражении. Валютные депозиты заработали от 7,2% до 9,8% за счёт ослабления рубля. Замещающие облигации прибавили 6,2%.
Российские акции продолжили дешеветь: потребительский сектор потерял 5,7%, ИТ — 4,8%, индекс Мосбиржи — 2%. ОФЗ снизились на 0,2%.
Важно: доходность валютных депозитов в значительной степени обеспечена курсовой переоценкой, а не процентными ставками. Это значит, что при развороте курса рубля в сторону укрепления доходность валютных вкладов резко снизится.
Макроконтекст: почему консервативные инструменты переиграли рынок
Результаты 2026 года объясняются тремя ключевыми факторами.
Жёсткая денежно-кредитная политика. Ключевая ставка ЦБ находится на уровне 14% — 11 сентября регулятор впервые за полтора года сделал паузу в снижении, сославшись на ускорение инфляции и повышенные инфляционные ожидания. За цикл снижения, начавшийся в июне 2025 года, ставка опустилась на 7 процентных пунктов, но дальнейший путь не будет автоматическим. Следующее заседание — 23 октября, и оно может быть решающим: ЦБ обновит среднесрочный прогноз и получит данные по инфляции за сентябрь.
Инфляция. Годовая инфляция на 14 сентября составила 6,3%. Базовый прогноз ЦБ — 6–7% по итогам 2026 года и возврат к 4% в 2027-м. Инфляция выше целевого уровня означает, что реальная доходность рублёвых депозитов (около 10% номинальных — 6,3% инфляции = ~3,7% реальных) остаётся положительной, но умеренной. Валютные депозиты, напротив, дали значительную курсовую премию.
Ослабление рубля. Девальвация рубля в 2026 году стала главным драйвером доходности валютных активов. В то же время она оказала двойной эффект: подняла доходность валютных депозитов и облигаций, номинированных в валюте, но одновременно усилила инфляционное давление и сделала акции менее привлекательными из-за неопределённости.
Выводы для инвестора
- Диверсификация по валютам работает. Депозиты в юанях, долларах и евро показали себя как надёжная защита в условиях девальвации рубля. Однако текущая доходность во многом — курсовая премия, которая может исчезнуть при укреплении рубля. Вкладывать весь портфель в валютные депозиты рискованно; разумно держать часть портфеля в нескольких валютах.
- Корпоративные облигации — баланс риска и доходности. Бумаги с рейтингом BBB дали 15,5%, но это риск дефолта эмитента. Облигации рейтинга A–AA (10–10,3%) предлагают более устойчивое соотношение. Для консервативного инвестора облигации AAA с доходностью 9,55% — минимальный риск при приемлемой доходности.
- ОФЗ на длинном горизонте — точка входа. Доходность длинных ОФЗ достигла 15,5–16% годовых. Если ЦБ продолжит снижать ключевую ставку в 2027 году, тело облигаций с фиксированным купоном вырастет в цене. Это возможность зафиксировать двузначную доходность на 5–10 лет вперёд. Но в краткосрочной перспективе доходность ОФЗ может оставаться низкой — регулятор сделал паузу, и снижение ставки может пойти медленнее, чем ожидалось.
- Российские акции: глубоко просели, но фундаментально дешевы. Индекс Мосбиржи потерял 15% с начала года, отдельные сектора — 20–30%. При этом финансовые результаты компаний за первое полугодие выглядят устойчивыми, а оценки близки к историческим минимумам. АТОН задаёт цель по индексу на конец года в диапазоне 2700–3000 пунктов — но при условии улучшения геополитического фона. Без этого фактора акции останутся волатильными. Банковский сектор (-1,2% с начала года) выглядит наиболее устойчивым.
- Золото — долгосрочный хедж, но не гарантия. Доходность 9,6% с начала года и 177% с 2022 года делают золото одним из лучших защитных активов десятилетия. Но после рывка в августе (+17,4%) есть риск коррекции. Золото стоит рассматривать как постоянную часть портфеля (5–10%), а не как спекулятивную ставку.
- Ключевая ставка — главный ориентир. Решение ЦБ от 11 сентября сделать паузу сигнализирует: денежно-кредитные условия останутся жёсткими дольше, чем ожидал рынок. Депозитные ставки в топ-20 банков на горизонте трёх месяцев держатся около 13,6%, отдельные предложения доходят до 19%. Это означает, что депозиты и инструменты денежного рынка остаются конкурентоспособными по сравнению с облигациями и акциями — по крайней мере до заседания 23 октября.
Итог
Восемь месяцев 2026 года подтвердили: в условиях высокой ставки, инфляции выше цели и геополитической неопределённости консервативные инструменты переигрывают рисковые. Лидеры — валютные депозиты (особенно юаневые) и корпоративные облигации. Российские акции — аутсайдеры, но фундаментально недооценены. Золото подтвердило статус защитного актива. Главный вопрос для инвестора на ближайшие месяцы — ждать ли возобновления цикла снижения ставки 23 октября или фиксировать доходность в депозитах и длинных ОФЗ прямо сейчас.


Лидерство юаня (+17,84%) — это круто, но важно помнить, что здесь почти вся доходность из-за девальвации рубля. Если курс развернется, карета быстро превратится в тыкву.