
В первой декаде сентября средняя максимальная ставка по вкладам в десяти крупнейших банках России выросла на 0,05 п.п. и составила 12,95% годовых. Такие данные приводит Банк России. Показатель снова перешёл к росту после паузы в прошлой декаде. Для вкладчика эта цифра — не просто статистика, а важный рыночный индикатор: он помогает отделить реальные условия от рекламных обещаний и принимать решения на основе объективных данных.
Что на самом деле означает цифра 12,95%
Это не ставка, которую гарантированно получит любой клиент любого банка из топ-10. Это усреднённый показатель, который Банк России рассчитывает по чёткой методике: берутся максимальные ставки по срочным рублёвым вкладам, доступным любому клиенту без предварительных условий — без обязательной покупки страховки, подписки на сервисы или иных требований. Средняя ставка определяется как максимальное среднее арифметическое значение ставок в десяти системно значимых кредитных организациях: Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Россельхозбанк, банк «Дом.РФ», Московский кредитный банк, Т-банк, ПСБ и Совкомбанк.
Такой подход делает индикатор прозрачным: он показывает, какую доходность реально можно получить, не «докупая» выгодные условия дополнительными продуктами.
Ключевая ставка и её роль: почему ставки по вкладам растут даже при её сохранении
Недавнее решение Банка России сохранить ключевую ставку на текущем уровне (14,00% годовых) оказалось не менее важным для рынка вкладов, чем её повышение. Банки закладывают в доходность депозитов не только текущую ставку, но и ожидания по её дальнейшей траектории. Поскольку регулятор демонстрирует жёсткую позицию по сдерживанию инфляции, кредитные организации продолжают ориентироваться на высокий уровень стоимости денег в экономике и не спешат снижать ставки по привлечению средств. Более того, в условиях стабильного «жёсткого» курса ЦБ банки активнее конкурируют за пассивы, что и поддерживает рост доходности по вкладам.
Динамика: ставка снова растёт и приближается к 13%
Суммарно с первой декады июля по вторую декаду августа показатель увеличился на 0,14 п.п. После короткой паузы рост возобновился, и теперь средняя максимальная ставка находится всё ближе к отметке 13% годовых. Ниже этого значения показатель остаётся с конца мая 2026 года — тогда он опустился ниже 13% впервые с третьей декады октября 2023 года.
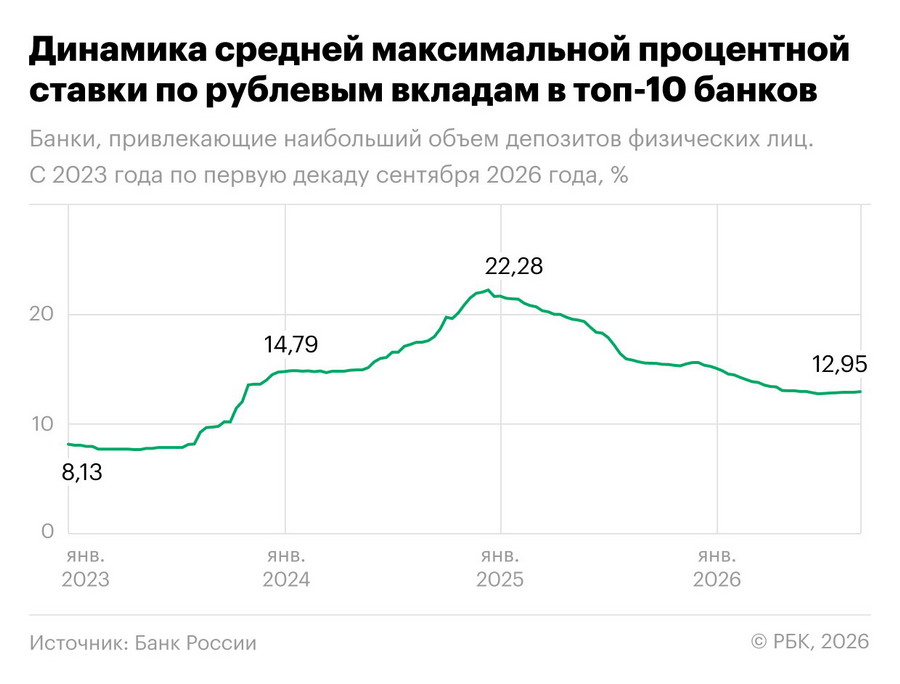
Для исторического контекста: наивысший уровень средней максимальной ставки по вкладам — 22,28% годовых — был зафиксирован во второй декаде декабря 2024 года. Текущие 12,95% выглядят умеренно на этом фоне, но тренд последних месяцев указывает на постепенное повышение.
Разбивка по срокам: короткие вклады растут, длинные падают
Картина внутри выборки неоднородна. В первой декаде сентября резко снизилась доходность по вкладам на срок свыше одного года — сразу на 0,13 п.п. На остальных сроках прошло повышение ставок в диапазоне от 0,01 до 0,13 п.п. Это отражает ожидания банков: кредитные организации не хотят фиксировать высокую доходность на длительный срок, если ожидают стабилизации или снижения ставок в будущем, но готовы повышать ставки по коротким депозитам для оперативного привлечения средств.
По подсчётам «РБК Инвестиции» на 14 сентября, средние максимальные ставки в топ-10 банков в зависимости от срока составляют:
- на три месяца — 13,41%;
- на шесть месяцев — 13,23%;
- на один год — 12,30%.
При расчёте учитывались вклады на сумму от 100 тыс. рублей без дополнительных условий, кроме новых денег или новых клиентов. Все ставки указаны в эффективном размере — то есть для вкладов с капитализацией дана максимальная доходность при выполнении этого условия. Пополнение и частичное снятие не предусмотрены.
На что ориентироваться вкладчику: практические параметры
Для человека, который выбирает вклад, средняя ставка ЦБ — это первый ориентир. Дальше нужно смотреть на конкретные условия, потому что итоговая доходность зависит от нескольких факторов:
- Срок размещения. Как показывает разбивка, ставки по разным срокам отличаются заметно — разрыв между трёхмесячным вкладом и годовым составляет более 1 п.п. Если деньги могут понадобиться раньше, короткие вклады сейчас выгоднее, но важно учитывать условия досрочного расторжения.
- Капитализация процентов. Если проценты начисляются и остаются на счёте, доходность будет выше за счёт сложного процента. При одинаковой номинальной ставке вклад с капитализацией принесёт больше дохода — именно поэтому эффективная ставка выше номинальной. Чтобы посчитать реальную доходность с учётом капитализации, срока и суммы, воспользуйтесь калькулятором вкладов. Он покажет итоговую сумму и эффективную ставку при разных сценариях.
- Условия досрочного расторжения. Часто при досрочном закрытии банк пересчитывает проценты по ставке «до востребования» (обычно 0,01%), и вкладчик теряет почти весь накопленный доход. Это нужно учитывать, если есть риск, что деньги понадобятся раньше срока.
- Лимиты и пороги. Повышенные ставки часто действуют только при определённой сумме вклада или для новых клиентов. Важно читать условия мелким шрифтом.
- Выплата процентов. Ежемесячная выплата удобна, если нужен регулярный доход, но итоговая сумма будет ниже, чем при выплате в конце срока с капитализацией.
Как использовать индикатор ЦБ на практике
Самый эффективный подход — использовать среднюю ставку ЦБ как отправную точку для сравнения. Если банк предлагает ставку заметно выше этого уровня, стоит внимательно проверить условия: возможно, повышенная доходность доступна только при выполнении дополнительных требований. Если ставка заметно ниже — возможно, банк не испытывает острой потребности в привлечении средств или предлагает другие преимущества.
Ещё один полезный приём — стратегия «лестницы вкладов». Она предполагает размещение средств на несколько вкладов с разными сроками: часть денег — на 3 месяца, часть — на 6, часть — на год. Это даёт гибкость: когда заканчивается короткий вклад, его можно реинвестировать по новым рыночным условиям, не теряя возможности воспользоваться ростом ставок.
Налоги и страхование: два момента, которые влияют на реальную доходность
- Налог на процентный доход. С процентов по вкладам взимается НДФЛ, если доход превышает необлагаемый лимит. Лимит рассчитывается исходя из ключевой ставки ЦБ: 1 млн рублей умножается на максимальное значение ключевой ставки за год. Проценты сверх этой суммы облагаются налогом по ставке 13% (или 15% при превышении общего годового дохода в 5 млн рублей).
- Страхование вкладов. Все вклады в банках, участвующих в системе страхования вкладов (АСВ), застрахованы на сумму до 1,4 млн рублей в одном банке. При размещении крупных сумм разумно распределить деньги по нескольким банкам, чтобы каждая сумма укладывалась в лимит.
Важно помнить: не все сбережения стоит размещать на вкладах. Часть средств должна оставаться в виде финансовой подушки — на случай непредвиденных обстоятельств. Чтобы правильно рассчитать её размер с учётом ваших расходов и обязательств, воспользуйтесь калькулятором финансовой подушки. Там пошагово разобрано, на какой период ориентироваться и как учесть кредиты и регулярные платежи.
Вывод
Средняя максимальная ставка по вкладам в топ-10 банков на уровне 12,95% — объективный индикатор, отражающий текущие условия на рынке депозитов. Он приближается к отметке 13% и, судя по динамике последних месяцев, тренд на повышение сохраняется. Для вкладчика это означает: короткие вклады сейчас предлагают более высокую доходность, чем длинные, и это может быть хорошим моментом для фиксации прибыли на 3–6 месяцев. Однако окончательное решение зависит от конкретных условий договора — и именно их стоит изучать так же внимательно, как и саму ставку.


При официальной инфляции в 6,3% ставка под 13% годовых выглядит неплохо, реальная доходность получается в районе 6-7%. Но это если инфляция опять не разгонится. Разумно сейчас фиксироваться на короткие сроки, месяца на три, как и советуют в статье
Статья полезная, разложили все по полочкам. Особенно порадовал список банков — сразу видно, где искать честные условия без скрытых страховок и подписок
Интересно, что топ-10 банков так активно конкурируют за пассивы даже при сохранении ключевой ставки на уровне 14%. Значит, ликвидности им все-таки не хватает. Будем ловить спецпредложения для „новых клиентов“, там обычно ставки еще выше средних по рынку